Deutschland
Digital bezahlen im Alltag: So behalten Verbraucher Kosten, Sicherheit und Überblick
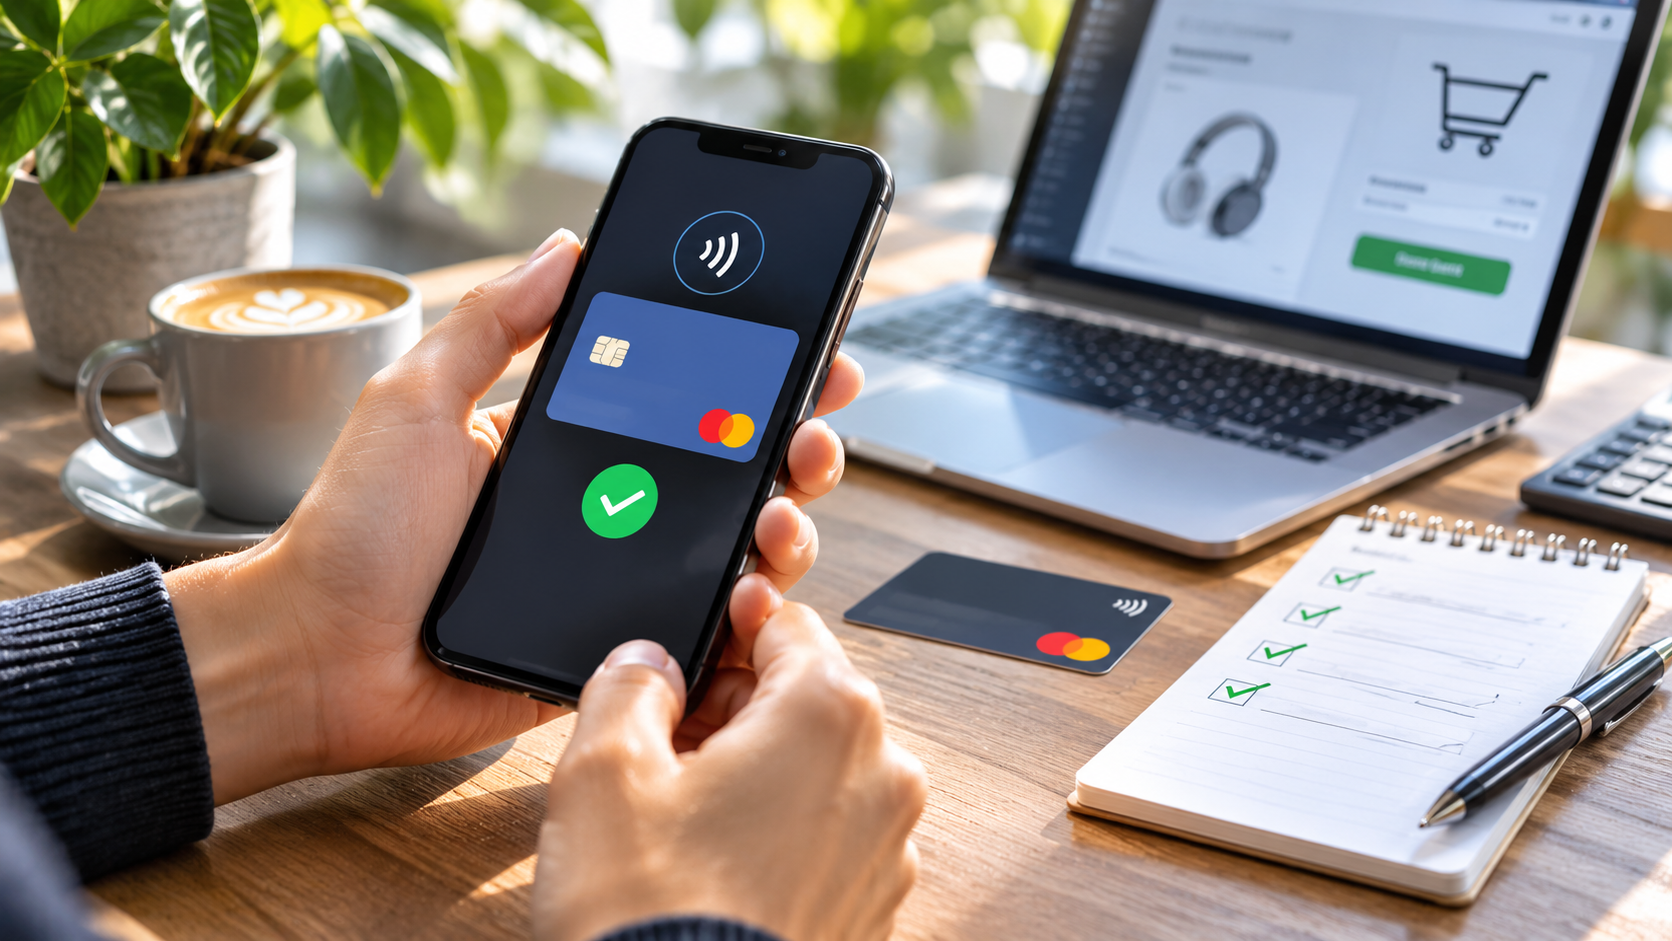
Digitale Zahlungen sind für viele Menschen selbstverständlich geworden: Der Wocheneinkauf wird mit Karte bezahlt, das Bahnticket per App gekauft und eine Rechnung am Smartphone beglichen. Bequemlichkeit allein sagt jedoch wenig darüber aus, ob eine Zahlungsart zum eigenen Alltag passt. Entscheidend sind die Gesamtkosten, der Schutz persönlicher Daten, die Verständlichkeit des Zahlungsvorgangs und die Frage, wie gut sich Ausgaben später nachvollziehen lassen. Wer diese Punkte systematisch prüft, kann digitale Angebote nutzen, ohne die Kontrolle über das eigene Geld abzugeben.
Die Europäische Zentralbank beobachtet den Wandel regelmäßig. In ihrer Studie SPACE 2024 entfielen 21 Prozent der täglichen Zahlungen im Euroraum auf Onlinezahlungen. Im Geschäft blieb Bargeld mit 52 Prozent der Transaktionen das am häufigsten eingesetzte Zahlungsmittel, auch wenn bargeldlose Methoden an Bedeutung gewinnen. Die Zahlen zeigen keinen einheitlichen Weg für alle: Menschen kombinieren unterschiedliche Zahlungsarten, je nach Situation, Betrag und persönlicher Präferenz. Eine gute Finanzroutine muss deshalb nicht bargeldlos sein. Sie sollte verständlich, sicher und alltagstauglich sein.
Welche digitalen Zahlungsarten gibt es?
Beim Bezahlen im Internet begegnen Verbraucher mehreren Grundformen. Eine Debitkarte belastet das verknüpfte Konto in der Regel zeitnah. Eine Kreditkarte sammelt Umsätze zunächst und rechnet sie später ab; bei Teilzahlung können Zinsen entstehen. Ein Zahlungsdienstleister schaltet sich als Vermittler zwischen Käufer und Händler. Bei einer Wallet werden Kartendaten oder ein Guthaben in einer digitalen Geldbörse hinterlegt. Eine Überweisung wird direkt vom Bankkonto veranlasst, während Lastschriften wiederkehrende Zahlungen automatisieren.
Diese Begriffe klingen technisch, beschreiben aber konkrete Unterschiede im Alltag. Mit einer Debitkarte ist der Kontostand meist rasch aktuell. Eine Kreditkarte kann auf Reisen nützlich sein, verlangt aber eine klare Rückzahlungsroutine. Wallets machen den Bezahlvorgang schneller, setzen jedoch ein geschütztes Gerät und ein sicheres Konto voraus. Eine Überweisung bietet eine direkte Verbindung zur Bank, kann aber je nach Verfahren weniger komfortabel sein, wenn Angaben manuell eingegeben werden müssen.
Die Verbraucherzentrale weist bei Onlinekäufen auf verschiedene Vor- und Nachteile hin. Für Käufer kann der Rechnungskauf hilfreich sein, weil die Ware zunächst geprüft werden kann. Bei anderen Zahlungsdiensten sind Bequemlichkeit und Käuferschutz an Bedingungen gebunden. Welche Bedingungen gelten, hängt vom Dienst und vom konkreten Kauf ab. Deshalb sollte man nicht nur auf das Logo eines Anbieters schauen, sondern die Zahlungsseite bis zur Bestätigung aufmerksam lesen.
Die Gesamtkosten vor dem Klick prüfen
Viele Zahlungen wirken kostenlos, weil mögliche Kosten nicht direkt beim Klick sichtbar werden. Eine Karte kann Jahresgebühren haben. Bei einer Kreditkarte können Sollzinsen anfallen, wenn der Rechnungsbetrag nicht vollständig ausgeglichen wird. Ein Dienst kann Gebühren für bestimmte Währungen, Auszahlungen oder verspätete Zahlungen berechnen. Bei Ratenkauf kommt es auf effektiven Jahreszins, Laufzeit und Gesamtbetrag an. Die relevante Frage lautet nicht nur: „Was wird heute abgebucht?“, sondern auch: „Wie viel kostet mich diese Entscheidung bis zum Ende?“
Vor dem Kauf hilft eine kurze Kostenprüfung. Notieren Sie den Endpreis, mögliche Zusatzgebühren, den Zahlungstermin und die Folgen einer verspäteten Zahlung. Bei einer Finanzierung sollten monatliche Rate und Gesamtbetrag nebeneinanderstehen. Ein niedriger Monatsbetrag kann durch eine lange Laufzeit teuer werden. Wenn eine Kostenangabe unklar bleibt, ist es vernünftig, den Kauf zu unterbrechen und die Preisübersicht oder die Vertragsbedingungen zu öffnen. Ein seriöser Ablauf gibt genügend Informationen, bevor die Zahlung ausgelöst wird.
Auch Währungsumrechnungen verdienen Aufmerksamkeit. Bei einer Zahlung außerhalb des Euroraums kann der Händler eine eigene Umrechnung anbieten, während die Bank oder der Kartenanbieter einen anderen Kurs verwendet. Vergleichen Sie den angezeigten Gesamtbetrag mit den Bedingungen Ihres Kartenanbieters. Ein scheinbar kleiner Aufschlag fällt bei wiederholten Käufen stärker ins Gewicht. Speichern Sie bei einer Reise nach Möglichkeit die Belege, damit Sie spätere Kontoabbuchungen zuordnen können.
Gutscheine und Startangebote sollten ebenfalls als Preisbestandteil betrachtet werden. Ein Rabatt ist nur dann nützlich, wenn der reguläre Preis, eine mögliche Mindestlaufzeit und die Bedingungen für eine spätere Abbuchung klar sind. Bei digitalen Angeboten mit kleinen Einstiegsbeträgen gilt das genauso: Ein casino mit 5 euro einzahlung ist ein Beispiel dafür, dass ein kleiner Mindestbetrag nicht automatisch die Gesamtkosten oder die Bedingungen beschreibt. Entscheidend bleibt, vor einer Zahlung alle Preis- und Teilnahmebedingungen zu prüfen und nur Geld einzusetzen, dessen Verlust man verkraften könnte.
Sicherheit beginnt beim eigenen Ablauf
Sichere Zahlungssysteme können viel leisten, aber sie ersetzen keine sorgfältige Nutzung. Öffnen Sie Zahlungsseiten über die offizielle App oder indem Sie die Adresse selbst eingeben, wenn eine Nachricht überraschend zur Zahlung auffordert. Prüfen Sie den Namen des Händlers und den Betrag, bevor Sie eine Zahlung bestätigen. Ein vertrautes Logo reicht nicht als Beweis, denn betrügerische Nachrichten können bekannte Marken nachahmen. Bei unerwarteten Zahlungsaufforderungen ist ein kurzer Stopp oft die wirksamste Schutzmaßnahme.
Für jedes wichtige Konto sollte ein eigenes, starkes Passwort verwendet werden. Ein Passwortmanager kann dabei helfen, unterschiedliche Passwörter zu verwalten. Aktivieren Sie, wenn verfügbar, eine zusätzliche Bestätigung beim Anmelden oder Bezahlen. Diese kann über eine Authentifizierungs-App, einen Sicherheitsschlüssel oder eine andere vom Anbieter angebotene Methode erfolgen. Geben Sie Einmalcodes niemals an Personen weiter, die Sie anrufen oder anschreiben. Banken und Zahlungsdienste benötigen solche Codes nicht, um eine angebliche Rückzahlung auszulösen.
Das Gerät selbst gehört zur Sicherheitskette. Installieren Sie Updates für Betriebssystem und Apps, verwenden Sie eine Gerätesperre und lassen Sie sensible Anwendungen nicht dauerhaft auf einem fremden Gerät angemeldet. In öffentlichen WLANs sollten Sie besonders vorsichtig sein, vor allem bei unerwarteten Weiterleitungen. Ein Mobilfunknetz oder ein vertrauenswürdiges privates Netz ist für sensible Kontovorgänge meist die bessere Wahl. Falls ein Gerät verloren geht, sollte der Zugang zu Bank- und Zahlungsdiensten zeitnah gesperrt werden.
Prüfen Sie Konto- und Kartenumsätze regelmäßig. Kleine unbekannte Belastungen können Hinweise auf ein Problem sein. Bewahren Sie Bestätigungen und Rechnungen so auf, dass sie sich einer konkreten Bestellung zuordnen lassen. Wenn eine Zahlung falsch ist, wenden Sie sich rasch an den Anbieter und dokumentieren Sie Zeitpunkt, Betrag und Bestellnummer. Die genaue Möglichkeit, eine Zahlung anzufechten, hängt von der Zahlungsart und dem Einzelfall ab; daher lohnt sich ein Blick in die Bedingungen des jeweiligen Dienstes.
Daten sparsam weitergeben
Beim digitalen Bezahlen entstehen Informationen über Händler, Betrag, Zeitpunkt und mitunter den gekauften Artikel. Eine Zahlung ist deshalb nicht nur eine Geldbewegung, sondern auch ein Datenaustausch. Fragen Sie sich, welche Angaben für den Kauf wirklich nötig sind. Ein Dienst, der für eine einfache Zahlung zusätzliche persönliche Informationen verlangt, sollte erklären, warum er diese braucht und wie er sie verarbeitet. Lesen Sie die Datenschutzhinweise zumindest dort, wo Sie ein Konto eröffnen oder wiederkehrende Zahlungen aktivieren.
Praktisch ist es, Zahlungsdienste nach Zweck zu ordnen. Ein Konto für regelmäßige Rechnungen kann übersichtlicher sein als eine Vielzahl gespeicherter Karten. Entfernen Sie nicht mehr genutzte Zahlungsmittel aus Apps und Onlinekonten. Wo ein Gastkauf möglich ist, kann er eine zusätzliche dauerhafte Speicherung vermeiden. Diese Entscheidung ist eine Abwägung: Ein gespeichertes Zahlungsmittel spart Zeit, ein Gastkauf reduziert die Menge an hinterlegten Zahlungsdaten.
Auch Benachrichtigungen haben einen Nutzen. Eine Mitteilung bei jeder Kartenbewegung macht Fehlbuchungen schneller sichtbar und hilft, Ausgaben zeitnah zuzuordnen. Wer viele Meldungen erhält, sollte die Einstellungen so anpassen, dass wichtige Vorgänge auffallen, ohne dass der Hinweisstrom unbrauchbar wird. Eine wöchentliche Kontrolle der Umsätze kann eine passende Ergänzung sein.
Wiederkehrende Abbuchungen im Blick behalten
Abonnements, Mitgliedschaften und digitale Speicherangebote werden oft per Lastschrift oder Karte bezahlt. Der Vorteil liegt in der Automatisierung; der Nachteil ist, dass eine nicht mehr genutzte Leistung weiterlaufen kann. Führen Sie eine Liste mit Anbieter, Betrag, Abrechnungsrhythmus, nächstem Termin und Kündigungsweg. Ein Kalenderhinweis vor einer Verlängerung gibt Zeit, zu prüfen, ob das Angebot noch gebraucht wird.
Bei jeder Anmeldung sollte klar sein, ob eine Testphase automatisch in ein kostenpflichtiges Abo übergeht. Prüfen Sie den Preis nach dem Test, den ersten Abbuchungstag, die Mindestlaufzeit und die Kündigungsfrist. Machen Sie einen Screenshot oder speichern Sie die Bestellbestätigung, wenn die Bedingungen während des Bestellvorgangs sichtbar sind. Nach einer Kündigung gehört die Bestätigung in die eigenen Unterlagen. So lässt sich bei einer späteren Abbuchung nachvollziehen, was vereinbart wurde.
Eine digitale Liste muss nicht kompliziert sein. Eine Tabellenzeile pro Vertrag reicht oft aus. Markieren Sie jährliche Zahlungen besonders deutlich, weil sie im Monatsbudget leicht übersehen werden. Wenn mehrere Familienmitglieder Dienste abschließen, lohnt sich eine gemeinsame Übersicht. Damit erkennen Sie doppelte Abos, vergessene Verlängerungen und Kosten, die sich im Laufe des Jahres summieren.
Ein einfaches System für den Alltag
Ein praktikables System besteht aus drei Schritten. Erstens wählen Sie für häufige Ausgaben eine oder zwei Zahlungsarten, die Sie verstehen und regelmäßig kontrollieren. Zweitens setzen Sie Benachrichtigungen und Limits dort, wo sie verfügbar sind. Drittens prüfen Sie einmal pro Woche die Umsätze und einmal pro Monat wiederkehrende Zahlungen. Dieses System lässt sich anpassen: Wer viel reist, braucht vielleicht eine zusätzliche Karte; wer selten online kauft, kann gespeicherte Zahlungsmittel stärker begrenzen.
Trennen Sie variable Ausgaben gedanklich von festen Verpflichtungen. Miete, Versicherungen und Abos gehören zu den regelmäßigen Kosten. Einkäufe, Restaurantbesuche und spontane Onlinebestellungen schwanken. Wenn die Bank-App Kategorien anbietet, können diese eine erste Orientierung geben. Kontrollieren Sie dennoch, ob die Zuordnung stimmt. Eine falsch kategorisierte Zahlung kann das Bild verzerren, und keine App kennt die persönlichen Prioritäten besser als Sie selbst.
Ein Monatsbudget funktioniert, wenn es realistisch ist. Beginnen Sie mit den tatsächlichen Kontobewegungen der vergangenen Monate statt mit einem idealisierten Plan. Teilen Sie Ausgaben in verständliche Gruppen ein: Wohnen, Mobilität, Lebensmittel, Gesundheit, Freizeit und Rücklagen. Legen Sie einen kleinen Puffer für unregelmäßige Rechnungen an. Ein Budget ist kein Verbotssystem, sondern ein Plan, der hilft, Entscheidungen mit den eigenen Zielen abzugleichen.
Wenn eine Zahlung schiefgeht
Bei einer doppelten Abbuchung oder einer Bestellung, die nicht ankommt, sammeln Sie zunächst die nötigen Informationen: Datum, Betrag, Händlername, Bestellnummer und vorhandene Kommunikation. Wenden Sie sich anschließend über einen offiziellen Kontaktweg an den Händler oder Zahlungsdienst. Folgen Sie keinen Links aus einer neuen, unerwarteten Nachricht, die angeblich den Fall lösen soll. Wenn Sie den Verdacht haben, dass Kartendaten missbraucht wurden, sperren Sie die Karte über die Bank oder den offiziellen Anbieter und prüfen Sie weitere Umsätze.
Bei einer nicht autorisierten Zahlung sollte die Bank zeitnah informiert werden. Beschreiben Sie knapp, was Sie erkennen und was Sie bereits geprüft haben. Ändern Sie außerdem das Passwort, wenn Sie es bei einem betroffenen Dienst wiederverwendet haben. Ein nachvollziehbarer Ablauf hilft, den Vorfall zu klären und weitere Schäden zu begrenzen. Die zuständigen Stellen und Fristen können je nach Zahlungsinstrument und Rechtslage unterschiedlich sein; orientieren Sie sich an den Informationen Ihrer Bank und an offiziellen Verbraucherinformationen.
Wie man die passende Zahlungsart auswählt
Es gibt keine universell beste Methode. Für einen Kauf im stationären Geschäft kann Bargeld helfen, Ausgaben unmittelbar wahrzunehmen. Eine Debitkarte eignet sich für viele alltägliche Zahlungen, wenn das Konto regelmäßig kontrolliert wird. Ein Rechnungskauf bietet Zeit zur Prüfung, verlangt aber, dass die Rechnung fristgerecht bezahlt wird. Eine Wallet kann den Bezahlvorgang beschleunigen, benötigt dafür ein geschütztes Gerät. Wählen Sie die Methode, deren Kosten, Ablauf und Folgen Sie gut überblicken können.
Drei Fragen reichen häufig für eine Entscheidung: Ist der Endpreis eindeutig? Kann ich die Zahlung später sicher zuordnen? Weiß ich, wie ich bei einem Fehler vorgehe? Wenn eine Antwort fehlt, lohnt sich ein Moment zum Nachlesen. Gerade bei ungewöhnlich kleinen Einstiegsbeträgen, zeitlich begrenzten Angeboten oder mehreren Bestätigungsschritten sollten Sie die Bedingungen vollständig prüfen. Ein Kauf kann warten, bis Sie wissen, worauf Sie sich einlassen.
Zugänglichkeit und ein Plan für technische Ausfälle
Eine Zahlungsroutine sollte auch dann funktionieren, wenn das Smartphone leer ist, eine App ausfällt oder die Internetverbindung unterbrochen wird. Halten Sie für wichtige Situationen eine zweite Möglichkeit bereit, zum Beispiel eine physische Karte oder einen kleinen Bargeldbetrag. Prüfen Sie vor einer Reise, ob Karten und Apps einsatzbereit sind und wie Sie den Anbieter bei Verlust erreichen. Notieren Sie wichtige Sperrnummern an einem sicheren Ort, der auch ohne Zugriff auf das Mobiltelefon erreichbar ist.
Digitale Verfahren sind außerdem nicht für alle Menschen gleich einfach zu bedienen. Kleine Schrift, komplizierte Bestätigungsschritte oder kurze Zeitlimits können Schwierigkeiten verursachen. Nutzen Sie verfügbare Anzeige- und Bedienungshilfen Ihres Geräts, und fragen Sie den Anbieter nach barrierefreien Alternativen, wenn ein Ablauf nicht verständlich oder nutzbar ist. Angehörige können beim Einrichten helfen, sollten aber niemals Passwörter oder Bestätigungscodes dauerhaft übernehmen. Die Kontoinhaberin oder der Kontoinhaber sollte wissen, welche Zahlung bestätigt wird und wie sich der Zugang wiederherstellen lässt.
Fazit: Bequemlichkeit mit Übersicht verbinden
Digitale Zahlungen können den Alltag vereinfachen, wenn sie in eine klare Routine eingebettet sind. Prüfen Sie Kosten vor dem Kauf, schützen Sie Konten und Geräte, begrenzen Sie gespeicherte Daten und behalten Sie wiederkehrende Abbuchungen im Blick. Nutzen Sie Bargeld, Karte oder App je nach Situation und persönlicher Vorliebe. Die wichtigste Gewohnheit ist eine regelmäßige, ruhige Kontrolle der eigenen Ausgaben. So bleibt die Entscheidung über das Geld bei Ihnen, auch wenn der Bezahlvorgang nur einen Fingertipp entfernt ist.
Quellenhinweis: Europäische Zentralbank, „Study on the payment attitudes of consumers in the euro area 2024 (SPACE)“; Verbraucherzentrale, „Bezahlen beim Online-Shopping: Vor- und Nachteile von Bezahldiensten“.
Max Schmidt
Lokaler Experte